Сторінка
20
Таким чином, необхідно виокремити у складі організаційної структури підприємства бухгалтерію та фінансово-економічний відділ. Також необхідно виокремити повноваження між цими економічними службами.
Наступним етапом є розподіл повноважень та функціональних обов’язків між бухгалтерією та фінансово-економічним відділом та виділення специфічних функцій останнього. Результатом такої роботи повинна бути корректировка положення про бухгалтерську службу та розробка положення про фінансово-економічний відділ (додаток Ё).
Таким чином, для покращення якості продукції з одночасним зниженням витрат виробництва та розширенням асортименту випускаємої продукції керівництво підприємства вирішило придбати нове високотехнологічне обладнання та оптимізувати товарний асортимент підприємства освоїв випуск серії нового виду продукції – хліб "Новий", який характеризується низькою калорійністю, хліб "Слов’янський", який в своєму складі має йод та хліб "Хлібці докторські нові". Це дозволить вдаліше боротися із зростаючою кількістю конкурентів – міні-пекарень. З розширенням асортименту випускаємої продукції збільшаться об’єми її виробництва, понизяться витрати та збільшиться сума отримуваного підприємством прибутку.
3 Заходи щодо підвищення ефективності функціонування ВАТ „Інгулецький хлібзавод”
3.1. Заходи по підвищенню платоспроможності підприємства
З позиції довгострокової перспективи фінансова стійкість підприємства характеризується структурою джерел засобів, ступенем залежності від зовнішніх інвесторів та кредиторів. Джерелами засобів підприємства є власний та позичений капітал. Співвідношення між цими величинами дозволить оцінити довгострокову платоспроможність підприємства.
Розглянемо коефіцієнти, які ми використовуємо при аналізі платоспроможності підприємства:
- Коефіцієнт концентрації власного капіталу (Кквк), визначає долю власних засобів підприємства, які вкладені у майно підприємства:

(3.1.)
де Вк – власний капітал (ряд. 380 Ф.1);
Ап – активи підприємства (ряд. 080+270 Ф.1).
- Коефіцієнт концентрації позиченого капіталу (Ккпк) або коефіцієнт фінансової стійкості (Кфс), характеризує долю позичених засобів у загальній сумі засобів, які вкладені у майно підприємства і розраховуються по формулі:
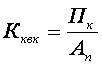
(3.2.)
де Пк – позичений капітал (ряд. 430+480+620+630 Ф.1);
Ап – активи підприємства (ряд. 080+260+270 Ф.1).
- Коефіцієнт структури капіталу (Кск) відображує відношення кредиторської заборгованості до суми власного капіталу, тобто співвідношення позичкових та власних коштів, та розраховується за формулою:
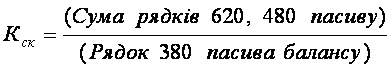
(3.3.)
- Коефіцієнт забезпеченості по кредитам (Кзк), показує ступінь захищеності кредитів від несплати відсоткових платежів та розраховується за формулою (додаток Б):
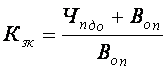
(3.4.)
де Чп.д.о. – чистий прибуток до оподаткування (ряд. 170 Ф.2);
Во.п. – витрати на оплату процентів.
Розрахунок фактичних показників вказаних вище коефіцієнтів та їх відповідне нормативне значення наведено у табл. 3.1.
Таблиця 3.1 – Аналіз платоспроможності ВАТ „Інгулецький хлібзавод”
за 2003-2005 роки
|
№ п/п |
Показники |
Нормативне значення |
2003 рік |
2004 рік |
2005 рік |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
1. |
Коефіцієнт концентрації власного капіталу (Кквк) |
1,00 |
0,07 |
0,16 |
0,14 |
|
2. |
Коефіцієнт концентрації позиченого капіталу (Ккпк) |
0,60- 0,80 |
0,95 |
0,87 |
0,92 |
|
3. |
Коефіцієнт забезпеченості по кредитам (Кзк) |
0,50-1,00 |
1 |
3,64 |
1 |
|
4. |
Коефіцієнт структури капіталу (Кск) |
0,50-1,00 |
19,4 |
6,65 |
11,6 |
Проаналізував коефіцієнт концентрації власного капіталу, ми бачимо, що у 2003 році власники Ват „Інгулецький хлібзавод” лише на 7% фінансують своє підприємство, у 2004 році на 16% та у 2005 році на 14%.
При аналізі коефіцієнта позиченого капіталу ми побачили, що у підприємства велика заборгованість перед кредиторами як у 2003 році , так і у 2004 та 2005 роках, що вказує на нестійкий стан підприємства (див. дод. А).
Коефіцієнт структури капіталу показує співвідношення запозичених та власних засобів, вказує на відносну незалежність підприємства від кредиторів. В даному випадку видно, що підприємство повністю залежить від позичених засобів, але окремо по рокам видно, що ситуація поступово нормалізується активність підприємства у фінансовому аспекті проявляється перш за все у швидкому оберті його засобів. Аналіз її міститься у дослідженні рівнів та динаміки різносторонніх фінансових коефіцієнтів обіговості, які є відносними показниками фінансових результатів діяльності господарського суб’єкта.
 Завантажити реферат
Інші реферати на тему «Фінанси»:
Самостійність місцевих бюджетів як чинник забезпечення фінансової стійкості регіонів
Інститут банкрутства підприємства як органічний елемент ринкової економіки
Міжнародні економічні організації як суб'єкти міжнародних фінансів. Економічні організації системи ООН
Фактори, які впливають на організацію фінансів підприємств
Основні тенденції зовнішньої торгівлі України