Сторінка
1
Інтенсивний розвиток страхового ринку України потребує фінансового прогнозування та оптимізації процесів страхування і перестрахування, що неможливо без використання економіко-математичних методів моделювання. Ці методи широко використовуються для оптимізації економічних процесів, і при вирішенні конкретного завдання важливо знайти метод, який би найбільш ефективно відповідав його вирішенню і постановці.
Усі економіко-математичні методи можна чітко розділити на два: статичні й динамічні. При вирішенні завдань прогнозування страхових процесів необхідно враховувати його динаміку за достатньо тривалий проміжок часу. Суттєвим у даному випадку є те, що страхові процеси мають притаманні лише їм специфічні особливості. Всім цим вимогам відповідає імітаційно-автоматний метод моделювання. Необхідно відзначити універсальність застосування, гнучкість, легкість перерахунку досліджуваних характеристик, простоту механізму побудови та взаємодії імітаційно-автоматного моделювання з іншими методами.
На сучасному етапі імітаційно-автоматне моделювання знайшло своє втілення у наукових працях видатних вітчизняних учених: Бакаєва А.А., Костіної Н.І., Яровицького Н.В. [1].
На основі імітаційно-автоматного методу моделювання нами запропоновано прогнозування величини сформованого страхового та резервних фондів і грошових потоків страховика при здійсненні процесів страхування, перестрахування та інвестиційної діяльності страховика [2].
При постановці задачі зробимо певні припущення: нехай маємо модель з квотним договором перестрахування. Згідно з квотним договором перестрахування перестрахувальник зобов’язується передавати перестраховику частку в усіх ризиках певного виду, а перестраховик зобов’язується приймати її. Частка участі в перестрахуванні може бути подана у відсотках від страхової суми або в абсолютному вираженні. Перестраховик має право встановлювати ліміти відповідальності за договором [3]. Припустимо, що ліміт власного утримання страховика достатній, щоб виконати свої фінансові зобов’язання перед страхувальником.
Введемо показники внутрішніх станів автоматів моделі:
а1 (t) = S × С – розмір страхових внесків, що надійшли за досліджуваний період t;
а2 (t) = В × d – розмір страхових виплат, що надійшли за досліджуваний період t;
С – величина одного страхового внеску в досліджуваний період;
В – величина однієї виплати в досліджуваний період;
а3 (t) – розмір страхового фонду на кінець терміну дії договору страхування в досліджуваний період t;
а3’ (t) – розмір страхового фонду на початок терміну дії договору страхування в досліджуваний період t;
а4 (t) – розмір сформованого резервного фонду страховика в досліджуваний період t;
а5 (t) – розмір інвестиційних ресурсів у досліджуваний період t;
α – частка грошових коштів, що можуть використовуватися для інвестування
(з резервного фонду);
а6(t) – розмір страхових премій, що передаються у перестрахування в досліджуваний період t;
ã6 (t) – розмір виплати страхового відшкодування від перестраховика прямому страховику за досліджуваний період t (залежно від зобов’язань, що він на себе взяв);
ã4 (t) – розмір грошових коштів, що повертаються в страховий фонд з резервного фонду в досліджуваний період t; ã4 (t) визначається терміном дії договору страхування;
ã5 (t) – розмір грошових коштів, які повертаються в резервний фонд з автомата А5 в досліджуваний період t; ã5 (t) визначається сумою коштів, що інвестуються та доходом від інвестиційної діяльності.

 При цьому необхідно зробити зауваження, що величини: S, d, аі (t) (і = 1,6); ãj (t) (j = 4,5,6), а3’ (t) – випадкові.
Зробимо такі позначення:
b – частка страхових премій, що перестраховуються, і відповідно передаються у перестрахування;
b1 – частка страхових виплат, що здійснює перестраховик при настанні страхового випадку;
γ – частка страхового фонду, що передається для формування страхового резерву;
γ × а3 (t) – розмір надходжень до резервного страхового фонду за досліджуваний період t;
α × а4 (t) – розмір надходжень до інвестиційного з резервного фонду за досліджуваний період t.
Частки грошових коштів (α, b, γ) детерміновані. У разі потреби їх можна змінювати (за договором перестрахування змінюється b), α визначається керівником відповідного рівня залежно від величини сформованого резервного фонду, тоді:
α Î [0; 1];
b Î [0; 0,5];
γ Î [0; 1].
Необхідно дослідити залежність формування страхового та резервного фондів страховика від обсягу надходжень страхових премій та виплат страхових сум і страхових відшкодувань з метою аналізу та контролю за фінансовим станом страхової компанії та визначення рентабельності страхових операцій.
Імітаційно-автоматна модель вважається заданою, якщо визначені всі її автомати та зв’язки між автоматними системами або їх відсутність. Тоді спрощену модель процесу страхування можна зобразити у вигляді п’яти автоматів, об’єднаних між собою. Під імовірнісним автоматом бажано розуміти визначений об’єкт, що має внутрішній стан, здатний сприймати вхідний сигнал і видавати вихідний [1]. Автомат, що застосовується в даній роботі, є дискретним ініціальним імовірнісним автоматом Мура з детермінованими виходами. Це означає, що зміна стану автомата і видача вихідних сигналів відбувається лише в цілочисельні моменти часу, початковий стан автомата є строго закріпленим, імовірнісний фактор впливає на формування внутрішнього стану автомата, значення вихідного сигналу залежить від значення вхідного лише через внутрішній стан. Об’єднання автоматів у систему полягає в тотожності вихідних сигналів одних автоматів з вхідними сигналами інших.
Одним із основних чинників, що впливають на фінансовий стан страховика, є перестрахування ризиків та його інвестиційна діяльність. Імітаційно-автоматне моделювання дозволяє вирішити таке важливе завдання, як встановлення оптимальної величини власного утримання та вибору стратегії в інвестиційній політиці страховика. Граф міжавтоматних зв’язків процесів укладання договорів страхування, передачі частини ризику у перестрахування (у нашому випадку це квотний договір перестрахування) та виплат страхових сум або страхового відшкодування зображено на рис.1.
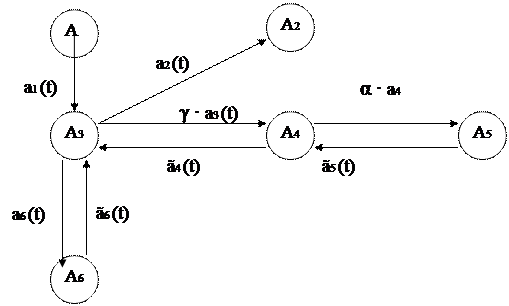
Рис.1. Граф міжавтоматних зв’язків процесів страхування та перестрахування
де А1 – автомат, що характеризується множиною страхових премій, що надійшли в страхову компанію;
 Завантажити реферат
1 2
Інші реферати на тему «Економічні теми»:
Удосконалення інструментів оцінки рівня накладних витрат виробничих підприємств
Підвіщення ефектівності управління інвестиційною діяльністю на підпріємствах транспортої галузі
Досвід формування оптових ринків
Розробка критеріїв якості інвестиційної діяльності для авіатранспортних підприємств які створюються
Державне регулювання інформаційним суспільством в Україні