Сторінка
2
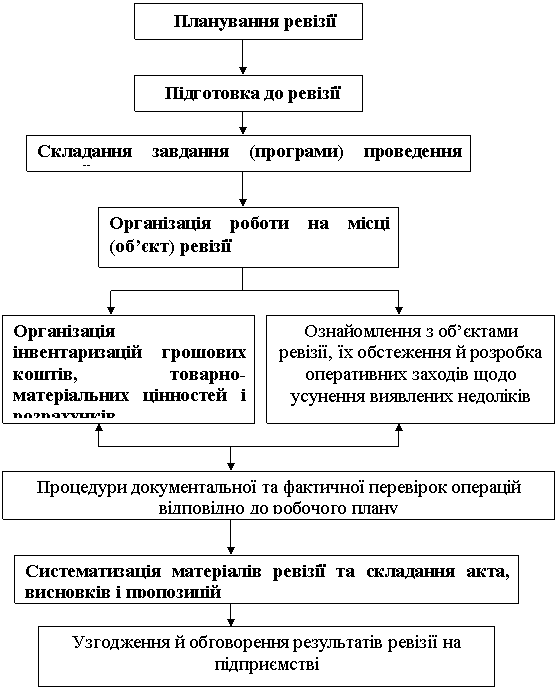
Ревізійний процес складається із цілої низки послідовних етапів. Кожний з етапів має свій зміст, функціональне призначення і відокремлений за часом. У теорії і практиці контрольно – ревізійної діяльності є такі етапи ( рисунок 1) :
§ планування ревізії;
§ підготовка до ревізії;
§ складання завдання ( програми ) проведення ревізії;
§ організація роботи на місці ( об’єкті ) ревізії;
§ документальна й фактична перевірка;
§ систематизація матеріалів ревізії і складання акта, висновків і пропозицій;
§ узгодження і обговорення наслідків ревізії на підприємстві;
§ затвердження матеріалів ревізії;
§ контроль за виконанням рішень, прийнятих за матеріалами ревізії.
Перспективні плани проведення ревізій і перевірок складають переважно на п’ять років, поточні – на наступний календарний рік. Слід врахувати, що Указом Президента України “Про заходи щодо підвищення ефективності контрольно – ревізійної роботи” № 1031/2000 передбачено періодичність проведення державною контрольно – ревізійною службою планових ревізій і перевірок використання коштів бюджетів і позабюджетних фондів не рідше одного разу на три роки. Кожна ревізія має охоплювати період, який починається з дня закінчення попередньої ревізії і завершується датою складання балансу, перевіркою якого закінчується запланована ревізія.
 | |||
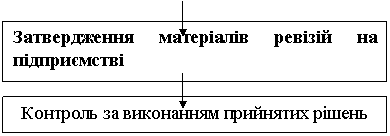 | |||
Рис. 1. Схема планування і проведення ревізійного процесу
Відповідно до Інструкції про порядок проведення ревізій і перевірок державною контрольно – ревізійною службою в Україні, затвердженої наказом Головного контрольно – ревізійного управління України від 03.10.1997 р. № 121, ревізії та перевірки проводять на основі піврічних планів :
- Головного контрольно – ревізійного управління, затверджених його колегією;
- контрольно – ревізійних управлінь в Автономній Республіці Крим, областях, містах Києва і Севастополя, затверджених Головним контрольно – ревізійним управлінням України;
- Контрольно – ревізійних відділів у районах, містах і районах у містах, затверджених контрольно – ревізійними управліннями в Автономній Республіці Крим, областях, містах Києва і Севастополя.
Відповідно до Положення “Про державну контрольно – ревізійну службу в Україні”, затвердженого постановою Кабінету Міністрів України від 05.07.1993 р. № 515, планування контрольно – ревізійної роботи, згідно з доведеними управлінням завданнями, проводиться керівником ревізійного органу з урахуванням встановленої періодичності ревізій.
Плани ревізій у системі міністерств і відомств складаються контрольно – ревізійними управліннями (відділами) й затверджуються керівниками вищестоящих організацій. План проведення ревізій і перевірок зберігається у керівника контрольно – ревізійного органу й не підлягає розголошенню з метою забезпечення раптовості кожної ревізії чи перевірки. У планах вказується : на яку дату ревізовані підприємства, вид ревізії, затрати часу в днях, за який період має проводитися ревізія, час її проведення і робиться відмітка про виконання. Термін особливостей підприємств, що ревізується. Обсяг ревізії може вимірюватись оборотом продукції, кількістю підприємств і справ, що підлягають ревізії. Продовження встановленого терміну, як виняток, допускається з дозволу органу, який призначив ревізію [ ]
Основними завданнями ревізій (перевірок) є:
1) При проведенні ревізій (перевірок) виконання бюджетів, стану роботи фінансових органів і органів Державного казначейства Автономної Республіки Крим, областей, міст Києва і Севастополя, міст обласного підпорядкування, районів і районів у містах.
2) Перевірка дотримання вимог Бюджетного кодексу України (2542 – 14) та інших нормативно – правових актів щодо виконання бюджетів усіх рівнів, стану роботи фінансових органів і органів Державного казначейства України.
3) Ревізія поточного рахунка відповідного бюджету, використання коштів загального і спеціального фондів, валютних коштів органів виконавчої влади чи органів місцевого самоврядування у випадках, передбачених чинним законодавством.
4) Ревізія правильності витрачання коштів на утримання фінансових органів і органів Державного казначейства, апарату відповідних державних адміністрацій та органів місцевого самоврядування.
Головному контрольно – ревізійному управлінню України, контрольно – ревізійним управлінням в Республіці Крим, областях, містах Києві і Севастополі, контрольно – ревізійним підрозділам (відділам, групам) у районах, містах і районах у містах надається право:
1. Ревізувати і перевіряти у міністерствах, державних комітетах та інших органах державної виконавчої влади, державних фондах, на підприємствах, в установах і організаціях грошові та бухгалтерські документи, звіти, кошториси й інші документи, що підтверджують надходження та витрачання коштів і матеріальних цінностей, проводити перевірки фактичної наявності цінностей (грошових сум, цінних паперів, сировини, матеріалів, готової продукції, устаткування тощо);
2. Безперешкодного доступу на склади, у сховища, виробничі та інші приміщення для їх обстеження та з'ясування питань, пов'язаних з ревізією або перевіркою. Припиняти на розрахункових та інших рахунках в банках та інших фінансово-кредитних установах операції у випадках, коли керівництво об'єкта, на якому необхідно провести ревізію чи перевірку, перешкоджає працівнику державної контрольно-ревізійної служби виконувати свої обов'язки;
3. Залучати на договірних засадах кваліфікованих фахівців відповідних міністерств, державних комітетів, інших органів державної виконавчої влади, державних фондів, підприємств, установ і організацій для проведення контрольних обмірів будівельних, монтажних, ремонтних та інших робіт, контрольних запусків сировини і матеріалів у виробництво, контрольних аналізів сировини, матеріалів, готової продукції, інших перевірок з оплатою з спеціально передбачених на цю мету коштів;
4. Вимагати від керівників об'єктів, що ревізуються чи перевіряються, проведення інвентаризації основних фондів, товарно-матеріальних цінностей, грошових коштів і розрахунків, у необхідних випадках опечатувати каси і касові приміщення, склади, архіви, а при виявленні підроблень, інших зловживань вилучати на строк до закінчення ревізії або перевірки, залишаючи у справах акт вилучення та копії або реєстри вилучених документів;
 Завантажити реферат
Інші реферати на тему «Фінанси»:
Вплив страхування на соціально-економічні процеси в Україні: макроекономічний аспект
Державне казначейство України, казначейська система
Щодо проблем взаємодії державних контролюючих органів під час здійснення фінансового контролю зовнішньоекономічної діяльності
Контроль митних органів за сплатою митних платежів
Внутрішні механізми нейтралізації фінансових ризиків