Сторінка
3
Така ймовірність настання небажаної події відповідає умовам кваліфікації позичальника 2-го класу - високий рівень кредитоспроможності; ризик виправданий; імовірність настання небажаної події 0,020-0,126.
Моделювання рівня кредитоспроможності методом кореляційно-регресійного аналізу та індексним методом
Кафедра банківської справи Національного аграрного університету за даними понад 200 балансів 80 підприємств різної спеціалізації досліджувала тісноту зв'язку між значеннями десяти фінансових коефіцієнтів і станом кредиторської заборгованості кожного з 80 підприємств [24]. Цей стан визначався як частка непростроченої заборгованості в загальному її обсязі. Для шести фінансових показників із десяти тіснота зв'язку виявилася статистично достовірною. Це такі поширені у практиці фінансового аналізу показники: коефіцієнти абсолютної, швидкої та загальної ліквідності; співвідношення між ліквідними й низьколіквідними активами; коефіцієнт фінансової автономії; співвідношення між власними оборотними коштами та зобов'язаннями. Ці коефіцієнти не дублюють, а взаємодоповнюють один одного, відображуючи водночас структуру як активів, так і пасивів балансу.
За даними шести наведених коефіцієнтів визначається єдиний інтегральний показник фінансового стану підприємства (іі>с). Його кількісні межі — від нуля до одиниці. Чим ближче його значення до одиниці, тим кращий фінансовий стан підприємства, а отже, ризик банку надати йому кредит мінімальний. Пропонуються такі групи підприємств за рівнем ризику: мінімальний ризик (І, с > 0,9); помірний (0,8 < Іфс < 0,9); середній (0,7 < І, < 0,8); граничний (0,6 < Іфс < < 0,7); неприпустимий ризик (L < 0,6). Аналіз фінансового стану 36 підприємств підтвердив надійність наведеної класифікації.
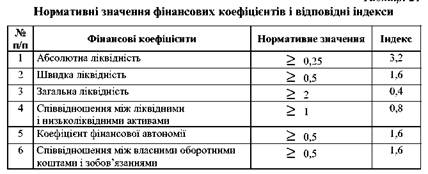
Щоб уможливити зіставлення обраних шести фінансових коефіцієнтів між собою, нормативні значення яких суттєво коливаються від 0,25 (абсолютна ліквідність) до 2 (загальна ліквідність), при визначенні інтегрального показника автори пропонують застосовувати індекси, наведені в табл. 21.
Для подальшого розрахунку інтегрального показника враховуються такі обмеження: добуток значення фінансового коефіцієнта та його індексу має становити від нуля до одиниці. Ці обмеження означають: 1) перевищення мінімального нормативного рівня за будь-яким коефіцієнтом більш як на 25 % не враховується, тобто нормативний рівень за умов його перевищення в межах 25 % розглядається як оптимальний; 2) із подальшого розгляду виключаються (ототожненням з нулем) показники з від'ємним значенням; наприклад, це може статися з шостим показником у разі відсутності власних оборотних коштів, тобто при нестачі власних коштів для покриття необоротних активів.
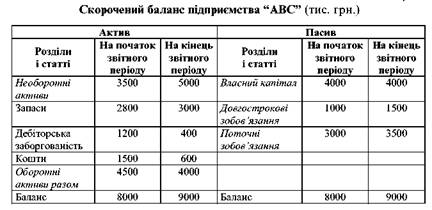
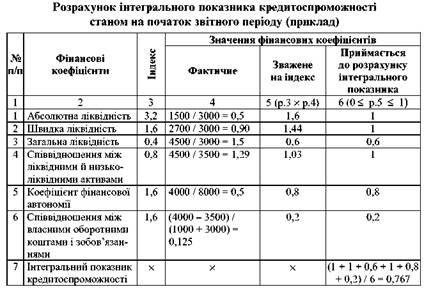
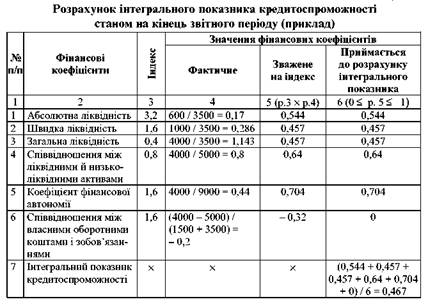
Вихідні дані для розрахунку інтегрального показника кредитоспроможності наведено в табл. 22 (у формі скороченого балансу), а розрахунок інтегрального показника - у табл. 23а і 236.
Висновок: за отриманими значеннями інтегральних показників кредитоспроможність підприємства “ABC” упродовж звітного періоду суттєво погіршилась: станом на початок періоду це підприємство належало до групи із середнім ступенем ризику, станом на кінець звітного періоду - до групи із неприпустимим ступенем ризику.
Список використаної літератури:
1. Графов А. В. Оценка финансово-экономического состояния предприятия // Финансы. — 2001. — № 7.
2. Держкомстат України. Статистичний щорічник. — К.: Техніка, 1993-2001.
3. Дронов Р. И., Резник А. И., Бунина Е. М. Оценка финансового состояния предприятий // Финансы. — 2001. — № 4. \\. Дунский А. Открытые системы // Новости компьютерного рынка.—2001.—№ 6.
4. Єлейко Я. I, Музичук А. А. Моделювання фінансових стратегій у випадковому середовищі // Фінанси України. — 2002. — № 2.
5. Загородній А. Г., ВознюкГ. Л., Смовженко Т. С Фінансовий словник. — К.: Знання; Львів: ЛБІНБУ, 2002. — 568 с
6. Ізмайлова К. В. Фінансовий аналіз. — К.: МАУП, 2000.
7. Коммерческая оценка инвестиционных проектов. — М.: Исслед.-консультац. фирма "АЛЬТ", 1995. — 63 с.
8. Конрад Карлберг. Бизнес-анализ с помощью Excel. — К.: Діалектика, 1997.—228 с.
9. Конторщикова О. Аналіз фінансового стану як передумова ефективного управління підприємством // Економіка, фінанси, право. — 2002. — № 6.
10. Косорученко Т. В. Функциональная диагностика деятельности строительных организаций // Экономика строительства. — 2002. — № 5.
11. Кручок С. Г. Оцінка фінансового стану підприємств // Фінанси України. — 2002. — № 8.
12. Лахтіонова Л. А. Фінансовий аналіз суб'єктів господарювання: Монографія. — К.: Вид-во КНЕУ, 2001. — 387 с
13. Шеремет Ф. Д., Сейфулин Р. С. Методика финансового анализа. — М.: ИНФРА-М, 1995. — 176 с.
14. ШиянД. В. Комплексна оцінка фінансового стану галузей економіки // Фінанси України. — 2002. — № 1.
15. Уотшем Т. Док., Паррамоу К. Количественные методы в финансах. — М.: Финансы, ЮНИТИ, 1999. — 527 с.
16. Урядовий кур'єр. — 2003. — № 43, 6 берез. — С. 21; 2003. — № 36, 25 лют. — С. 4.
 Завантажити реферат
Інші реферати на тему «Фінанси»:
Виробничий процес. Прибутковість і дохідність, ефективність використання фінансових ресурсів
Бюджетні права органів державної влади та місцевого самоврядування
Фінансовий стан підприємства та його оцінка
Зміст та значення фінансової політики як складової частини економічної політики держави
Поточні конверсійні й форвардні операції