Сторінка
3
Внутрішній фінансовий контроль – це самоконтроль, який здійснюють організації, підприємства, установи за власною фінансовою діяльністю та фінансовою діяльністю підрозділів, що входять до їх складу. Він є складовою частиною управління організацією і тому проводиться за її розсудом, на основі рішень даної організації.
Щодо класифікації видів фінансового контролю, то вони залежать від контролюючих суб’єктів. В залежності від акцептування уваги на контролюючих суб’єктах слід виділяти такі види фінансового контролю :
· державний ;
· муніципальний ;
· незалежний.
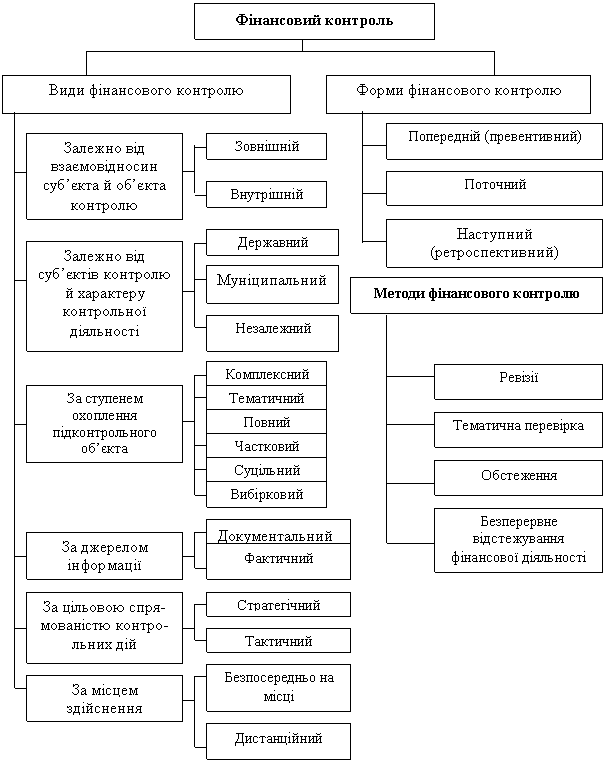 |
Рис. 1. Види та методи фінансового контролю.
Державний фінансовий контроль здійснюється від імені держави з використанням державних повноважень. Суб’єктами державного фінансового контролю є органи державної влади, які у визначеному законодавством порядку утворюють контрольні органи, сукупність яких складає інфраструктуру державного фінансового контролю.
Об’єктами державного фінансового контролю є фінансові відносини між гілками державної влади та в структурі кожної з них, фінансові відносини зі сферами громадянського суспільства та місцевого самоврядування щодо створення, розподілу і перерозподілу фінансових ресурсів з метою задоволення соціально-економічних потреб держави.
Виходячи з поділу контролюючих суб’єктів на ініціаторів та виконавців, можна виділити такі види фінансового контролю, як [37]:
· прямий (безпосередній), який виконують його ініціатори ;
· представницький (опосередкований), тобто контроль, делегований ініціаторами іншим суб”єкам, які відіграють роль його виконання.
В залежності від ступеня охоплення контролюючого об’єкта можна виділити такі види фінансового контролю :
· комплексний, тобто такий, якому підлягають всі аспекти діяльності підконтрольного об’єкта ;
· тематичний, тобто такий, що зосереджується лише на окремих аспектах діяльності.
В залежності від ступеня охоплення об’єктів можна виділити такі види :
· повний ;
· частковий ;
· суцільний ;
· вибірковий.
Повний фінансовий контроль характеризується загальним глибоким вивченням фінансової сторони діяльності організації, максимально можливим застосуванням різних методів контролю.
Частковий контроль проводиться з певного кола питань шляхом ознайомлення на місці з окремими напрямами фінансової діяльності.
Суцільний контроль передбачає вивчення всіх первинних документів і записів у формах аналітичного і синтетичного обліку.
При вибірковому контролі перевіряються всі документи в окремі періоди протягом року або перевіряється частина документів, але за весь звітний період.
Залежно від джерел інформації і методики виконання контрольних дій фінансовий контроль можна поділити на :
· документальний ;
· фактичний.
Залежно від місця здійснення фінансового контролю його можна поділити на такі види :
· контроль на місцях, коли суб’єкт виконує контрольні дії безпосередньо на контрольному об’єкті ;
· дистанційний контроль, коли суб’єкт контролює віддалений від нього об’єкт за допомогою інформації, одержуваної через засоби зв’язку.
Важливою ознакою класифікації фінансового контролю є форма його здійснення. Під формами фінансового контролю слід розуміти окремі сторони виявлення змісту фінансового контролю залежно від часу здійснення контрольних дій. Формами фінансового контролю є попередній (превентивний), поточний і наступник (ретроспективний). Критерії розмежування цих форм визначаються зіставленням часу здіснення контрольних дій з процесами формування і використання фондів фінансових ресурсів. Разом з тим вони знаходяться у тісному взаємозв’язку, відображаючи тим самим безперервний характер контролю.
В умовах переходу до ринкових відносин все важливішу роль відіграє попередній контроль, який здійснюється до проведення фінансових операцій. Попередній контроль є найефективнішою формою фінансового контролю, оскільки він дає змогу запобігти виникненню недоліків, перевитрат і витрат фінансових ресурсів, порушенню законодавства [37].
Поточний фінансовий контроль є органічною частиною процесу оперативного фінансового управління і регулювання фінансово-господарської діяльності підприємств, організацій, установ. Він проводиться в короткі проміжки часу – в процесі здійснення фінансово-господарських операцій [37].
Наступний фінансовий контроль здійснюється після виконання фінансових операцій за певні минулі періоди часу шляхом вивчення даних обліку і звітності, планової, нормативної документації, контролю підлягає і фактичний стан справ.
Попередній, поточний і наступний фінансовий контроль взаємопов’язані і доповнюють один одного.
Важливою ознакою класифікації фінансового контролю є метод контролю. До методів фінансового контролю відносяться конкретні способи (прийоми), що застосовуються при здійсненні контрольних функцій.
 Завантажити реферат
Інші реферати на тему «Фінанси»:
Фінансовий облік розрахунків з бюджетом
Консолідована фінансова звітність. Показники, що визначають положення корпорації на фондовому ринку
Казначейське обслуговування місцевих бюджетів за видатками (на матеріалах Коломийського відділення Державного казначейства)
Державний бюджет та проблеми дефіциту
Біржові операції з цінними паперами. Місце фондової біржі на ринку цінних паперів