Сторінка
3
Кошти цих відрахувань залишались у розпорядженні підприємств. Якщо вони не були використані протягом року, то й далі залишались у розпорядженні підприємства і використовувались за цільовим призначенням у наступному році.
Якщо підприємство не проводило науково-дослідних робіт, не вживало заходів для освоєння нових технологій і виробництва нових видів продукції, відрахування здійснювались тільки в Державний інноваційний фонд у розмірі 0,3%. Решта 0,7% не нараховувалась.
Згідно із Законом «Про Державний бюджет України на 1998 рік» у бюджеті було сконцентровано всі відрахування підприємств на інноваційну діяльність. Таке саме рішення прийнято на 1999 рік.
Збори і відрахування на фінансування автомобільних доріг
Чинний порядок визначення відрахувань і зборів на фінансування автомобільних доріг регулюється такими основними нормативними документами: Закон України «Про джерела фінансування народного господарства України» 1991 p Постанови Кабінету Міністрів України від 1.07.93 p. № 390 і від 4.04.94 p. № 367, Закон України «Про внесення змін в Закон України "Про систему оподаткування"» від 19.04.97 p.
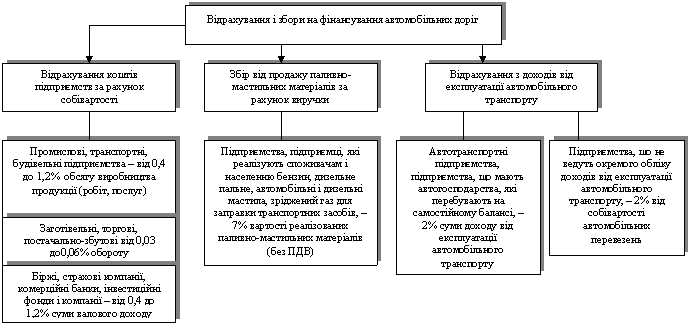
Чинний порядок відрахувань і зборів коштів підприємств на фінансування автомобільних доріг передбачає використання трьох їх різновидів. Схему відрахувань і зборів, які здійснюють суб'єкти господарювання, показано на рис. 1
Відрахування коштів підприємств і організацій. Здійснюють промислові, транспортні, будівельні та інші підприємства, кооперативи й господарські організації. Для них розмір цих відрахувань встановлено від 0,4 до 1,2% обсягу виробництва продукції, виконаних робіт (послуг).
Заготівельні, торгові (в тому числі оптові), постачальницько-збутові організації відрахування здійснюють в розмірі від 0,03 до 0,06 % річного обороту (без обороту громадського харчування).
Фондові й товарні біржі, страхові компанії, інвестиційні фонди та компанії, комерційні банки та інші кредитні установи, підприємства, що займаються посередницькою діяльністю, відрахування здійснюють у розмірі 0,4 — 1,2 % від суми валового доходу, отриманого від наданих послуг.
Підприємства з іноземними інвестиціями ці відрахування здійснюють на загальних підставах.
Уточнений розмір відрахувань, але в межах встановлених нормативів, визначають обласні Ради народних депутатів, Верховна Рада Автономної Республіки Крим.
Фактичний обсяг виробництва продукції визначається з урахуванням всіх видів діяльності за даними статистичних бухгалтерських звітів.
Підприємства й господарські організації відрахування (збір) на фінансування автомобільних доріг включають до складу валових витрат, обчислюючи оподаткований прибуток, а також у собівартість продукції (робіт, послуг).
Збір від продажу паливно-мастильних матеріалів. Цей збір встановлений для підприємств, об'єднань, організацій, а також підприємців незалежно від форми власності, що реалізують споживачам і населенню бензин, дизельне пальне, автомобільне дизельне масло, зріджений і стиснений газ для заправки транспортних засобів.
Збір становить 7 відсотків вартості реалізованих матеріалів без податку на додану вартість. Отже, реалізація названих матеріалів здійснюється за цінами, збільшеними на суму збору.
Слід звернути увагу на те, що до споживачів паливно-мастильних матеріалів належать підприємства, організації, підприємці, які використовують їх для власних потреб.
 |
Продаж дизельного пального і мастил сільськогосподарським підприємствам (для яких виробництво сільськогосподарської продукції є основною діяльністю), а також сільським (фермерським) господарствам не обкладається збором. Тому відпускні ціни для них на суму збору не збільшуються. Джерелом сплати збору для підприємств є виручка, отримана від реалізації паливно-мастильних матеріалів.
Відрахування доходів від експлуатації автомобільного транспорту. Ці відрахування здійснюють: автотранспортні підприємства та організації незалежно від форми власності, які перебувають на самостійному балансі і здійснюють перевезення за вільними, державними регульованими і фіксованими цінами. Такі самі відрахування встановлено для підприємств, організацій (крім колективних сільськогосподарських підприємств), що мають автомобільні господарства, які хоч і не перебувають на самостійному балансі, але здійснюють перевезення за тарифними цінами.
Указані відрахування проводяться на спеціально відкриті субрахунки дорожніх організацій до 15 числа кожного місяця.
Норматив відрахувань — 2% від суми доходів від експлуатації автомобільного транспорту за попередній місяць.
Підприємства та організації, що мають автомобільні господарства, які не перебувають на самостійному балансі і не ведуть окремого обліку прибутків від експлуатації автомобільного транспорту, відраховують 2% від собівартості автомобільних перевезень.
 Завантажити реферат
Інші реферати на тему «Фінанси»:
Реальний обмінний курс. Бюджетний дефіцит та управління державним боргом
Джерела формування фінансових ресурсів природоохоронної діяльності
Управління фінансовим забезпеченням туристичного підприємства (на прикладі готелю “Дружба”)
Валютні операції. Конверсійні операції
Роль НБУ на ринку цінних паперів