Сторінка
2
Загальну схему документообороту можна подати так:
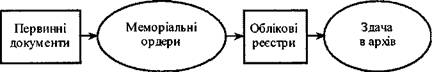
На основі первинних документів здійснюються записи в меморіальні ордери і в облікові реєстри.
Записи в облікових реєстрах ведуться в основному з меморіальних ордерів. Вони мають форму документів, які призначаються для скорочення записів в облікові реєстри з первинних документів. Наприклад, протягом дня надійшло кілька первинних документів, якими оформляється надходження доходів. Усі вони відображаються в одному меморіальному ордері. Меморіальний ордер складається за такою формою (табл. 12):
Таблиця 12
МЕМОРІАЛЬНИЙ ОРДЕР № 10 за 10 липня 2002 р.
|
Найменування операції | Код | Дебет Кредит | Сума, грн |
|
Надходження до загального фонду доходів (дотацій, субвенцій) Примітка: 1231 → 61 211; 011→040 | 1001 | 1231 → 3141 6911 → 6121 |
489539,56 |
|
Перерахування коштів розпорядникам на поточні видатки із загального фонду Примітка: 12 324 → 1231; 014 → 011 | 2502 | 3142→41231 1232→3621 9221→9911 |
38 373,70 |
|
Райфінуправління: повернення кредиту до інших установ Примітка: 22316→1231; 054→011 | 6553 | 3 142→1231 2231→4431 7231→7921 |
330 000,00 |
Разом за меморіальним ордером 857 913,26 ДОВІДКОВО (за всіма МО за день):
За банківською випискою За проведеннями Відхилення Залишок на початок дня: 370 782,19
Надходження: 489539,56 489539,56 0,00
Видатки: 368373,70 368373,70 0,00
Залишок на кінець дня: 491 948,05 491 948,05 0,00
Головний бухгалтер
Обліковий реєстр — це носій інформації, отриманої на підставі первинних документів або з інших реєстрів. Зовнішній вигляд і матеріальна основа облікових реєстрів різноманітні: книги, відомості, картки, табуляграми, машинограми, магнітні стрічки, магнітні диски. Облікові реєстри класифікуються за такими ознаками: 1)за матеріальною основою поділяються на паперові та виконані без використання паперу; 2) за способом заповнення — на заповнення вручну, з використанням машин і автоматично; 3) за характером групування інформації — на систематичні, хронологічні і комбіновані; 4) за способом графлення реєстри бувають контокорентні, багатографні, шахові та ін.; 5) за ступенем узагальнення інформації розрізняють синтетичні, аналітичні і комбіновані реєстри; 6) за способом розміщення записів реєстри поділяються на односторонні і двосторонні.
Бюджетний облік може вестись за різноманітними системами і формами, різними способами, залежно від чого встановлюються форми облікових реєстрів.
Система і форма обліку. Розрізняють дві системи бухгалтерського обліку — просту і подвійну. За простої системи кожна операція оформляється одним записом в обліковому реєстрі, а за подвійної — реєструється на двох рахунках.
Подвійна система є більш сучасною і прогресивною, оскільки створює передумови для внутрішнього контролю через складання балансу. Вона є основною в бюджетному обліку. Проста система ведення обліку допускається в невеликих бюджетних установах, які не охоплені централізованим обліком.
За подвійної системи бухгалтерського обліку застосовують різні його форми.У бюджетному обліку використовуються три форми: журнал-головна, меморіально-ордерна і журнально-ордерна. Відмінність однієї форми від іншої полягає у використанні для ведення обліку тих чи інших облікових реєстрів.
Облік виконання бюджету у фінансових органах ведеться за формою «Журнал-головна». За цієї форми синтетичний облік здійснюється у книзі «Журнал-головна», де відображаються обороти за рахунками синтетичного обліку. Аналітичний облік ведеться у спеціальних книгах, відомостях та на картках. Ця форма є компактною, проте допустима у разі, коли план рахунків невеликий і здійснювані операції порівняно однорідні.
Відомо кілька способів ведення бюджетного обліку: ручний, механізований і автоматизований.
За ручного способу облікові реєстри (книги, відомості, картки) заповнює вручну бухгалтер, який опрацьовує інформацію. Це традиційний спосіб ведення обліку, який характеризується великою трудомісткістю і потребою у залученні значної кількості кваліфікованих спеціалістів.
За механізованого обліку використовувалися спеціальні облікові реєстри, пристосовані для їх складання на бухгалтерських машинах. Такими реєстрами є відомості і картки. Зміст форм цих облікових реєстрів загалом відповідав обліковим реєстрам, що використовувалися за ручного ведення обліку. Бухгалтерські машини давали змогу поєднати операції заповнення облікових реєстрів з виконанням найпростішої арифметичної обробки їх (наприклад, підсумовування у рядках і графах даного документа). Такий спосіб ведення обліку зручний тоді, коли документ повністю заповнюється за одну обробку. Проте в практиці бюджетного обліку такі операції мають незначну питому вагу, і тому цей спосіб обліку великого поширення не набув. Крім того, розвиток комп'ютерної техніки витіснив його.
Автоматизований спосіб ведення обліку передбачає використання комп'ютерів. У сучасних умовах цей спосіб заснований на використанні персональних комп'ютерів. Інформація заноситься в комп'ютер бухгалтером і зберігається на машинних носіях. Основою комп'ютерного обліку є встановлені форми облікових реєстрів, тобто немає потреби, як за механізованого обліку, розробляти спеціальні форми. За комп'ютерного обліку відпадає потреба у заповненні бухгалтерських книг, карток, відомостей. Однак існує проблема зберігання інформації, яка може бути втрачена або пошкоджена з різних причин, у тому числі і через комп'ютерні віруси.
Підсумкові дані з комп'ютера завжди можуть бути роздруко-вані, тобто забезпечується перехід від машинних до звичайних носіїв інформації.
 Завантажити реферат
Інші реферати на тему «Фінанси»:
Особливості використання систем електронних платежів державним казначейством України
Аналіз впливу фінансової глобалізації на валютні кризи
Основні інструменти фінансового аналізу, ефективність діяльності аналізу компанії
Зарубіжний досвід формування доходів місцевих бюджетів
Інфляційні очікування та їх вплив на залучення інвестицій в економіку України