Сторінка
2
При цьому першочерговими завданнями аналізу є:
• загальна оцінка фінансового стану та чинників, що його зумовлюють;
• вивчення відповідності між коштами та джерелами, раціональності їх розміщення та ефективності використання;
• визначення причинно-наслідкових зв'язків між різними показниками виробничої, комерційної та фінансової діяльності і на основі цього оцінка виконання плану щодо надходження фінансових ресурсів та їх використання з позицій зміцнення фінансового стану підприємства;
• дотримання фінансової, розрахункової та кредитної дисципліни;
• визначення ліквідності та фінансової стабільності підприємства;
• прогнозування можливих фінансових результатів, економічної рентабельності, виходячи з реальних умов господарської діяльності й наявності власних і залучених коштів, розробка моделей фінансового стану при різних варіантах використання ресурсів;
• розробка конкретних заходів, спрямованих на більш ефективне використання фінансових ресурсів і зміцнення фінансового стану підприємства.
Це коло завдань визначається керівниками підприємств і вирішується внутрішнім аналізом.
Для оцінки фінансового стану підприємства використовується система показників, яка характеризує зміни:
• структури капіталу за його розміщенням та джерелами утворення;
• ефективності використання капіталу;
• платоспроможності та кредитоспроможності підприємства;
• фінансової стійкості;
• рівня прибутковості (рентабельності) підприємства.
Для аналізу фінансового стану підприємства використовуються внутрішні і зовнішні джерела інформації.
До внутрішніх джерел інформації відносять звітний бухгалтерський баланс підприємства (форма № 1), звіт про фінансові результати діяльності (форма № 2), звіт про фінансово-майновий стан (форма № 3), пояснювальна записка до річного звіту, дані бухгалтерського обліку.
Зовнішні дані - це матеріали преси, фінансові довідники, висновки аудиторських фірм тощо.
Основним джерелом інформації для аналізу фінансового стану підприємства є бухгалтерський баланс. Згідно з Положенням (стандартом) бухгалтерського обліку, затвердженого Міністерством фінансів України 31.03.99 p., № 87.
У балансі відображаються активи, зобов'язання та власний капітал підприємства. Витрати на придбання та створення активу, які, відповідно до пункту 10 цього Положення (стандарту), не можуть бути відображені в балансі, включаються до складу витрат звітного періоду у звіті про фінансові результати.
Зобов'язання відображається в балансі, якщо його оцінка може бути достовірно визначена та існує ймовірність зменшення економічних вигод у майбутньому внаслідок його погашення.
Власний капітал відображається в балансі одночасно з відображенням активів або зобов'язань, які призводять до його зміни.
В об'єктивній оцінці фінансового стану зацікавлені всі користувачі бухгалтерської (фінансової) звітності, які в Міжнародних стандартах бухгалтерського обліку об'єднані в три основні групи:
• особи, які безпосередньо займаються бізнесом на даному підприємстві;
• особи, які не працюють на підприємстві, але мають пряму фінансову зацікавленість у даному бізнесі (наприклад, власники акцій);
• особи, які мають непряму фінансову зацікавленість у даному бізнесі (податкові служби; фондові біржі, які займаються купівлею-продажем цінних паперів; органи, які контролюють ціни, експорт та імпорт; профспілки; преса та ін.).
Залежно від інформаційного забезпечення та поділу на різні групи користувачів у вивченні окремих питань аналізу фінансового стану останній поділяється на внутрішньогосподарський та зовнішній.
Внутрішньогосподарський аналіз виконується для керівників підприємства, а також їхніх функціональних і лінійних підрозділів.
Результати цього аналізу використовуються для планування, контролю та прогнозування фінансового стану підприємства. Його мета - встановлювати планомірне надходження грошових коштів і розмістити власні та позичені кошти таким чином, щоб забезпечити нормальне функціонування підприємства, одержання максимального прибутку і запобігти банкрутству.
Як зовнішній, так і внутрішньогосподарський аналіз фінансового стану прийнято класифікувати за різними ознаками (Рис. 1).
У процесі проведення аналітичної роботи слід вміло поєднувати різні види аналізу, що забезпечує підвищення її ефективності.
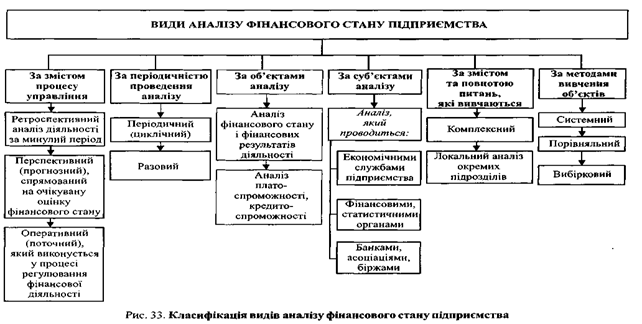
Рисунок 1. Класифікація видів аналізу фінансового стану підприємства
1.2 Сутність та завдання аналізу ліквідності підприємства
В умовах ринкових відносин питанню платоспроможності суб'єктів господарської діяльності приділяється особлива увага.
Керівники підприємств повинні мати достовірну інформацію про наявність коштів, необхідних для розрахунків із заробітної плати з персоналом, за платежами в бюджет з фінансовими органами, за позиками з установами банків, за товарно-матеріальні цінності з постачальниками. Така інформація потрібна і для прогнозування фінансової діяльності на майбутнє.
В оцінці платоспроможності зацікавлені й підприємства-партнери, які надають комерційний кредит або вирішують питання про відстрочення платежів, й установи банків при визначенні кредитоспроможності позичальників.
Під платоспроможністю розуміють наявність у підприємства коштів для погашення ним у встановлений термін і в повному обсязі своїх боргових зобов'язань, які випливають із кредитних та інших операцій грошового характеру. Показником платоспроможності підприємства на визначену дату є відсутність прострочених боргів банку, бюджету, постачальникам, робітникам та службовцям. Оцінка платоспроможності проводиться на основі характеристики ліквідності поточних активів.
Ліквідність активів - це величина, зворотна ліквідності балансу за часом перетворення активів у грошові кошти. Що менше необхідно часу для перетворення того чи іншого активу в грошову форму, то вища його ліквідність.
Цей показник свідчить про те, як швидко підприємство може продати активи й одержати гроші для оплати своїх зобов'язань.
Поняття платоспроможності та ліквідності за своїм змістом дуже близькі, але ліквідність більш містке поняття, оскільки від ліквідності балансу залежить платоспроможність. Аналіз ліквідності балансу полягає в порівнянні коштів за активом, згрупованих за ступенем їх ліквідності і розміщених у порядку зменшення ліквідності, із зобов'язаннями за пасивом, згрупованими за термінами їх погашення і розміщеними в порядку зростання термінів.
Ліквідність балансу, або платоспроможність, забезпечується в тому разі, коли менш ліквідні активи покриваються відносно стійкими пасивами, а короткостроковим борговим зобов'язанням відповідає найбільш ліквідна частина активів.
Ліквідність характеризує не лише поточний стан розрахунків, а й їх перспективу.
Важливість ліквідності краще за все можна усвідомити лише тоді, коли оцінюються можливі результати недостатньої спроможності підприємства покрити свої короткострокові зобов'язання.
 Завантажити реферат
Інші реферати на тему «Фінанси»:
Фінансове планування і прогнозування на підприємстві
Аналіз управління діяльності комерційних банків, та основні напрямки покращення (на прикладі Філії «Відділення Промінвестбанку м. Рахів Закарпатської області)
Взаємовідносини між бюджетами різних рівнів та їх удосконалення
Проблемні питання участі посередників у венчурному фінансуванні
Види банківського кредиту та їх характеристика